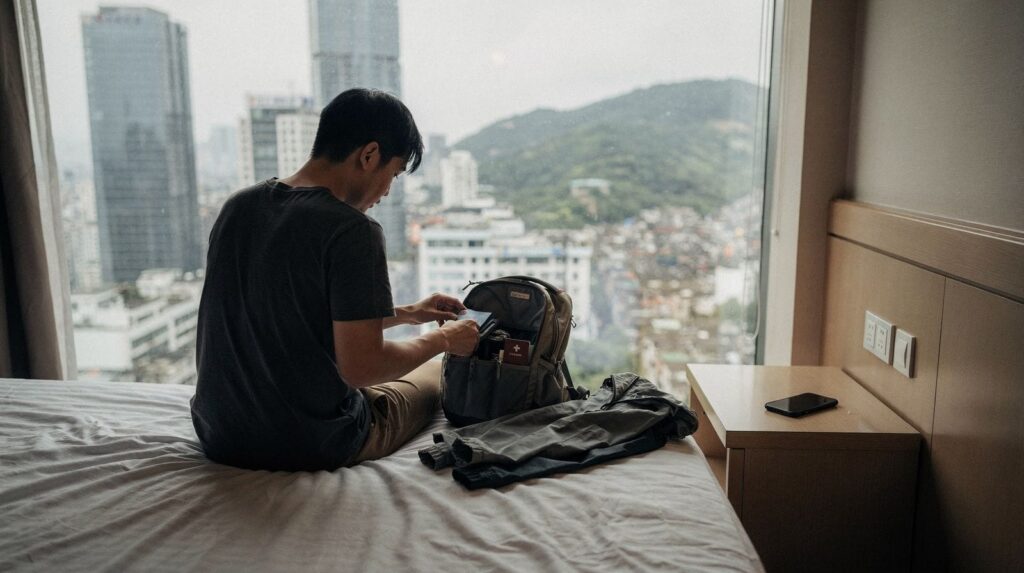
- Obligatoire ? Pas pour un court séjour touristique, mais fortement conseillée vu le coût des soins et la caution souvent exigée par les hôpitaux.
- Plafond de frais médicaux à viser : au moins 150 000 €, davantage pour un long séjour ou un voyageur âgé.
- Garanties indispensables : rapatriement aux frais réels, assistance joignable 24 h/24 avec interprète, paiement direct à l’hôpital.
- Budget indicatif : quelques dizaines d’euros pour deux semaines, selon l’âge et les options choisies.
Une assurance voyage pour la Chine sert d’abord à éviter d’avancer seul des frais médicaux qui peuvent grimper très vite, en particulier dans les services internationaux de Pékin, Shanghai ou Canton. L’Assurance maladie française ne rembourse qu’une part limitée des soins urgents reçus hors d’Europe, calculée sur les tarifs français, et aucun dispositif comparable à la carte européenne n’existe pour ce pays. Le bon contrat combine donc un plafond de frais médicaux élevé, un rapatriement sans limite de coût et une plateforme d’assistance capable de régler directement l’établissement de soins. Le reste (annulation, bagages, responsabilité civile) dépend de votre itinéraire et de ce que votre carte bancaire couvre déjà.
Pourquoi la Chine demande une couverture santé solide
Le système hospitalier chinois est performant dans les grandes métropoles, mais il fonctionne selon une logique qui surprend souvent les voyageurs français : on paie avant d’être soigné. À l’admission, beaucoup d’établissements réclament un dépôt de garantie, parfois plusieurs milliers d’euros pour une hospitalisation, et les examens ne sont lancés qu’une fois la somme réglée au guichet.
Les étrangers sont généralement orientés vers les départements internationaux des grands hôpitaux publics ou vers des cliniques privées où le personnel parle anglais. La qualité y est bonne, les tarifs aussi : une simple consultation peut coûter plusieurs centaines d’euros, et quelques jours d’hospitalisation se chiffrent vite en milliers, voire en dizaines de milliers d’euros si une opération est nécessaire.
Vient ensuite la question du retour. Un rapatriement sanitaire depuis l’Asie, avec avion médicalisé ou accompagnement par une équipe soignante sur un vol régulier, peut dépasser plusieurs dizaines de milliers d’euros. Sans contrat, cette dépense reste entièrement à la charge de la famille.
Côté remboursement public, la Caisse primaire peut prendre en charge des soins urgents et imprévus reçus à l’étranger, au retour et sur présentation des justificatifs, mais uniquement sur la base des tarifs pratiqués en France. L’écart avec la facture réelle est souvent considérable. Certaines complémentaires santé prévoient une extension à l’étranger : la vérifier ne coûte rien, mais elle couvre rarement le rapatriement et presque jamais l’avance de frais.
Les garanties à lire de près dans un contrat pour la Chine
Tous les contrats affichent les mêmes rubriques. La différence se joue dans les montants, les franchises et les conditions d’application. Voici les lignes à examiner en priorité.
- Frais médicaux et d’hospitalisation : un plafond d’au moins 150 000 € par personne est un minimum raisonnable. Les meilleurs contrats montent à 500 000 € ou au-delà, sans grande différence de prix pour un séjour court.
- Prise en charge directe : la mention d’un paiement direct ou d’une garantie de paiement adressée à l’hôpital évite de vider son compte au guichet. C’est sans doute la garantie la plus précieuse en Chine.
- Rapatriement : privilégier la formule aux frais réels plutôt qu’un plafond fixe, et vérifier qu’elle inclut le retour d’un accompagnant.
- Assistance 24 h/24 : le décalage horaire avec la France est de six à sept heures selon la saison. Une plateforme joignable à toute heure, avec un service d’interprétariat, change tout en cas d’urgence nocturne.
- Franchise : certaines offres d’entrée de gamme laissent les premières dizaines d’euros de chaque dépense à votre charge, ce qui pèse sur les petites consultations.
- Responsabilité civile à l’étranger : utile si vous blessez quelqu’un ou endommagez un bien, par exemple en vélo ou en scooter électrique.
- Annulation et interruption de séjour : pertinente pour un circuit coûteux réservé longtemps à l’avance, beaucoup moins pour un billet modifiable.
- Bagages et effets personnels : les plafonds sont souvent bas et les objets de valeur exclus ou limités.
Les exclusions méritent la même attention que les garanties. Les maladies préexistantes non stabilisées, les accidents liés à l’alcool, certains sports et les événements sanitaires de grande ampleur font l’objet de clauses précises. Si vous suivez un traitement de fond, mieux vaut le déclarer et demander une confirmation écrite de prise en charge avant de partir.
Carte bancaire, contrat temporaire ou formule annuelle : quelle option choisir
Beaucoup de voyageurs disposent déjà d’une protection sans le savoir, via leur carte de paiement. Encore faut-il savoir ce qu’elle couvre réellement et à quelles conditions. Le tableau ci-dessous résume les grandes familles de solutions, avec des ordres de grandeur indicatifs à confirmer dans chaque notice.
| Solution | Frais médicaux | Points forts | Limites |
|---|---|---|---|
| Carte bancaire classique | Souvent faibles ou absents | Assistance et rapatriement de base inclus | Plafonds bas, franchise, avance de frais fréquente |
| Carte bancaire haut de gamme | Souvent de l’ordre de 150 000 € | Aucun coût supplémentaire, couverture de la famille possible | Séjours limités à 90 jours, voyage parfois à payer avec la carte, démarches de remboursement longues |
| Contrat temporaire dédié | De 150 000 € à plusieurs millions selon la formule | Plafonds élevés, paiement direct, options à la carte | Coût à ajouter au budget du voyage |
| Contrat annuel multivoyage | Plafonds élevés | Rentable dès deux ou trois départs par an | Durée maximale par séjour, souvent 90 jours |
| Contrat longue durée (études, travail) | Plafonds élevés, soins courants inclus | Adapté aux séjours de plusieurs mois | Cotisation mensuelle, formalités plus lourdes |
Pour un circuit de deux ou trois semaines, une carte haut de gamme peut suffire si ses plafonds conviennent et si vous acceptez d’avancer les frais. Dès que le voyage concerne une personne âgée, un enfant en bas âge, un itinéraire isolé ou un séjour long, un contrat dédié offre une tranquillité nettement supérieure pour un surcoût modéré.
Itinéraires et profils qui changent la donne
La Chine est immense, et le risque n’est pas le même entre une semaine à Shanghai et un trek au Tibet. Quelques situations demandent de relire son contrat avec une attention particulière.
Le Tibet et les hauts plateaux. Lhassa se trouve à plus de 3 600 mètres, et certains itinéraires du Yunnan ou du Sichuan dépassent largement cette altitude. Plusieurs assureurs excluent ou plafonnent les activités pratiquées au-delà d’un certain seuil. L’accès au Tibet passe en outre par un permis spécial et un circuit encadré, ce qui rend l’éloignement des structures de soins bien réel. Un avis médical avant le départ reste conseillé pour toute personne ayant des antécédents cardiaques ou respiratoires.
Les côtes du Sud en saison des typhons. De juillet à octobre, le Guangdong, le Fujian ou Hainan peuvent subir des tempêtes qui ferment aéroports et gares. Les garanties d’interruption de séjour et de retard de transport prennent alors tout leur sens.
Hong Kong et Macao. Ces deux régions administratives spéciales ont leur propre système de santé, souvent plus cher encore. Vérifiez que la zone géographique du contrat les inclut explicitement si votre itinéraire y passe.
Les séjours longs. Étudiants, stagiaires et salariés détachés relèvent d’une autre logique : un contrat de type expatrié, qui couvre aussi les soins courants, est en général plus adapté qu’une assurance voyage classique. Certaines universités chinoises imposent d’ailleurs une couverture spécifique à l’inscription.
Pour les courts séjours touristiques, les ressortissants français bénéficient d’une exemption de visa, un dispositif temporaire prolongé à plusieurs reprises. Comme ses conditions peuvent évoluer, il est prudent de vérifier les règles en vigueur auprès des services consulaires chinois avant de réserver.
Avance de frais et moyens de paiement : préparer la trésorerie du séjour
Même avec un excellent contrat, il arrive que l’assistance ne puisse pas émettre de garantie de paiement à temps, notamment la nuit ou dans une ville de province. Il faut alors régler la caution soi-même, puis se faire rembourser au retour. Cette éventualité se prépare comme un poste du budget à part entière.
En Chine, le paiement mobile domine : Alipay et WeChat Pay acceptent désormais les cartes étrangères, et les cartes Visa ou Mastercard passent dans la plupart des hôtels internationaux et des hôpitaux habitués aux patients étrangers. Le vrai frein vient souvent du plafond de paiement de la carte, insuffisant pour une caution hospitalière. Relever temporairement ce plafond avant le départ, prévenir sa banque de son voyage et emporter une seconde carte sur un autre réseau sont trois précautions simples. Pour mettre en regard cette réserve de trésorerie avec les frais bancaires à l’étranger, le choix de la carte et l’épargne de précaution à garder disponible, ce dossier aborde toutes les questions essentielles de la gestion d’argent avant un départ.
Conservez systématiquement les factures officielles, appelées fapiao, ainsi que les reçus détaillés. Sans elles, un assureur peut refuser ou retarder le remboursement d’une dépense pourtant couverte.
Sur place : la marche à suivre en cas de problème de santé
Le réflexe numéro un consiste à contacter la plateforme d’assistance avant d’engager la moindre dépense importante, sauf urgence vitale. C’est elle qui oriente vers un établissement adapté, organise la prise en charge et, si besoin, déclenche le rapatriement. Une dépense engagée sans son accord peut être contestée.
- En urgence, composer le 120 pour une ambulance, le 110 pour la police.
- Appeler l’assistance dès que possible, avec le numéro de contrat sous la main.
- Présenter son passeport à l’admission et demander les documents en anglais quand c’est possible.
- Récupérer le compte rendu médical, les ordonnances, les résultats d’examens et toutes les factures.
- Déclarer le sinistre dans le délai prévu par le contrat, souvent quelques jours seulement.
Avant le départ, une fiche bilingue indiquant votre groupe sanguin, vos allergies, vos traitements et l’adresse de votre hôtel en caractères chinois facilite beaucoup les échanges, surtout hors des grandes villes où l’anglais reste peu parlé. En cas de vol ou de perte de bagages, un dépôt de plainte auprès de la police locale est généralement exigé pour être indemnisé.
L’assurance voyage est-elle exigée pour entrer en Chine ?
Pour un court séjour touristique, aucune attestation d’assurance n’est en principe réclamée à la frontière. Elle peut en revanche être demandée pour certains visas longs, notamment étudiants. Son absence n’empêche pas le voyage, mais expose à des frais médicaux très élevés.
L’Assurance maladie rembourse-t-elle des soins reçus en Chine ?
Elle peut intervenir pour des soins urgents et imprévus, après le retour et sur dossier, mais seulement sur la base des tarifs français. Le remboursement couvre donc une faible part de la facture réelle, et jamais le rapatriement.
Quel prix compter pour être assuré deux semaines en Chine ?
Un contrat temporaire couvrant frais médicaux et rapatriement coûte généralement quelques dizaines d’euros par personne pour quinze jours. Le tarif augmente avec l’âge, le niveau des plafonds et l’ajout d’options comme l’annulation ou les bagages.
Un contrat souscrit pour la Chine couvre-t-il Hong Kong et Macao ?
Pas forcément. Certains assureurs les classent dans une zone tarifaire différente. Il faut vérifier la liste des pays ou territoires couverts dans les conditions générales, et la faire préciser par écrit en cas de doute.
Que faire si l’hôpital réclame une caution avant les soins ?
Appeler immédiatement l’assistance pour qu’elle adresse une garantie de paiement à l’établissement. Si elle ne peut pas intervenir à temps, régler avec sa carte, conserver le reçu et la facture officielle, puis demander le remboursement selon la procédure du contrat.
Peut-on souscrire une assurance voyage une fois arrivé en Chine ?
Certains assureurs l’acceptent, souvent avec un délai de carence de quelques jours avant que les garanties ne s’appliquent. Les problèmes déjà survenus ne seront pas couverts. Souscrire avant le départ reste la solution la plus sûre.
Articles similaires
Les derniers articles
-
 Assurance voyage Chine : garanties, plafonds et pièges à connaître avant le départ
-
 Clavier TKL : prix, gammes et critères pour bien choisir son tenkeyless
-
 EVA Clermont : la salle de réalité virtuelle d’Aubière décryptée
-
 Bien assurer sa maison : les clés pour comparer les devis d’assurance habitation
-
 Assurances, énergie, banque : les postes fixes où l’on peut vraiment économiser
A propos

Profitez de bons conseils orientés Assurance, Banque, Finance et Internet avec le blog spécialiste Urban Audit. Vous en apprendrez toujours plus !