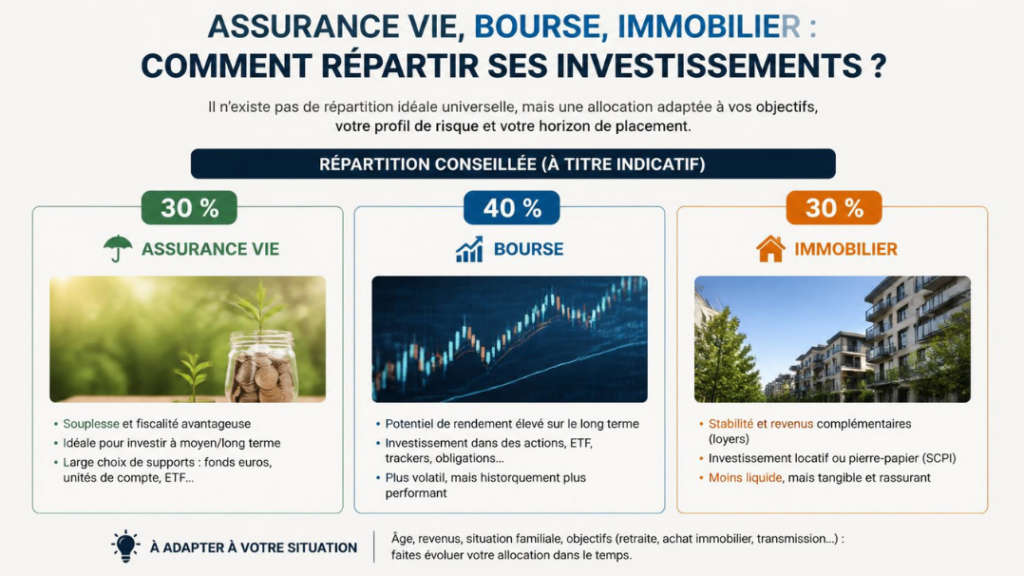
Épargner, c’est bien. Savoir où placer son argent, c’est une autre affaire. Assurance vie, actions, immobilier : chaque support répond à des objectifs différents et comporte ses propres risques. Il n’existe pas de répartition idéale valable pour tous. En revanche, quelques principes aident à construire une stratégie cohérente avec sa situation. Voici les repères essentiels.
Commencer par définir ses objectifs
Avant de choisir un placement, il faut savoir à quoi il servira. Préparer sa retraite, financer un projet immobilier, transmettre un patrimoine ou constituer une réserve : ces objectifs n’appellent pas les mêmes solutions. Chaque support a un rôle à jouer. Par exemple, il peut être pertinent d’intégrer l’assurance vie dans votre stratégie d’investissement pour un objectif de moyen ou long terme, en complément d’autres placements.
Trois questions permettent de clarifier sa démarche :
- Quel est mon horizon de placement ? Court terme, moyen terme ou long terme ;
- Quel niveau de risque suis-je prêt à accepter ? Y compris une perte en capital ;
- Ai-je besoin de disponibilité ? Certaines sommes doivent rester accessibles rapidement.
Constituer d’abord une épargne de précaution
Avant d’investir, il est recommandé de disposer d’une épargne de précaution. Elle sert à faire face aux imprévus : panne de voiture, perte de revenus, dépenses de santé. Elle se place généralement sur des livrets réglementés, disponibles à tout moment et dont le capital est garanti. Cette réserve évite de devoir vendre un placement au mauvais moment.
L’assurance vie : un outil polyvalent
L’assurance vie est l’un des placements préférés des Français. Elle permet d’épargner sur le long terme, de transmettre un capital et de bénéficier d’un cadre fiscal spécifique. Elle peut contenir deux grands types de supports :
- Le fonds en euros : le capital est garanti par l’assureur, généralement net des frais de gestion. Son rendement varie chaque année et n’est pas garanti à l’avance ;
- Les unités de compte : elles sont investies en actions, obligations ou immobilier. Elles offrent un potentiel de performance plus élevé, mais présentent un risque de perte en capital.
Sur le plan fiscal, les contrats de plus de huit ans bénéficient d’un abattement annuel sur les gains retirés : 4 600 € pour une personne seule et 9 200 € pour un couple soumis à imposition commune. En matière de transmission, les sommes versées avant 70 ans bénéficient d’un abattement de 152 500 € par bénéficiaire, selon les règles en vigueur. Les détails sont présentés sur Service-Public.fr.
La bourse : un potentiel de long terme, avec des risques
Investir en actions permet de participer à la croissance des entreprises. Sur une longue période, les marchés actions ont historiquement offert un potentiel de performance supérieur aux placements garantis. Mais les performances passées ne préjugent pas des performances futures. Les cours peuvent fortement baisser, parfois pendant plusieurs années.
Deux enveloppes principales permettent d’investir en bourse :
- Le PEA (plan d’épargne en actions) : il est plafonné à 150 000 € de versements. Après cinq ans, les gains sont exonérés d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux ;
- Le compte-titres ordinaire : sans plafond et sans restriction de supports, mais sans avantage fiscal spécifique.
La diversification reste essentielle. Les fonds indiciels ou les fonds diversifiés permettent de répartir le risque sur de nombreuses entreprises. L’Autorité des marchés financiers publie des guides utiles pour comprendre ces produits et repérer les arnaques.
L’immobilier : concret, mais peu liquide
L’iimmobilier attire par son caractère tangible. On peut investir de plusieurs façons :
- L’immobilier locatif en direct : il génère des loyers, mais demande du temps, de la gestion et souvent un crédit ;
- La pierre-papier, comme les SCPI : elle permet d’investir avec un ticket d’entrée plus faible, sans gestion directe.
L’immobilier comporte aussi des risques : vacance locative, impayés, travaux imprévus, baisse des prix. Sa liquidité est limitée : revendre un bien ou des parts peut prendre du temps. Le capital investi dans des SCPI n’est pas garanti.
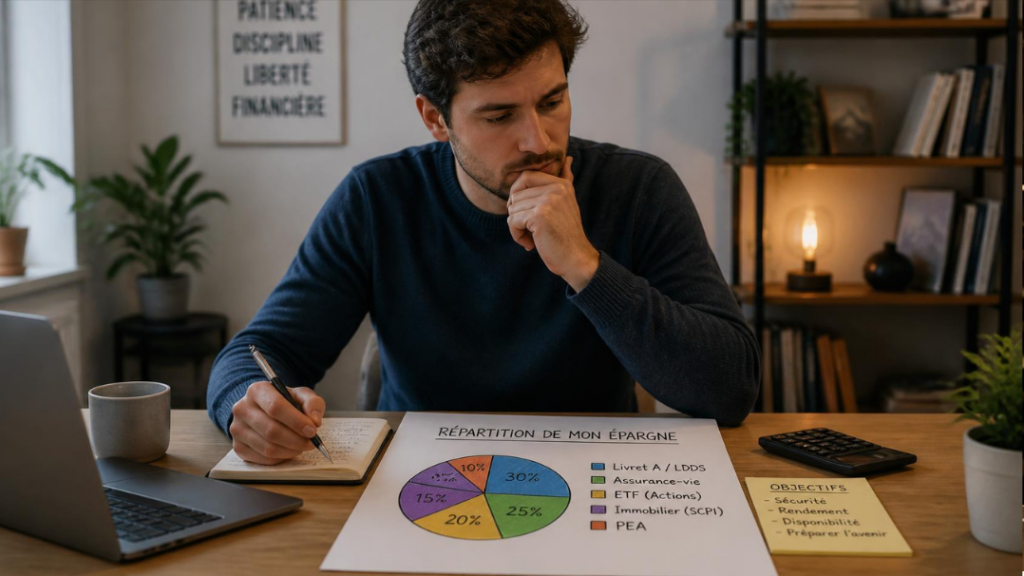
Répartir selon son profil
La répartition dépend de chaque situation. Quelques tendances générales peuvent toutefois guider la réflexion :
- Un profil prudent privilégiera les supports garantis et une part limitée de placements risqués ;
- Un profil équilibré combinera fonds garantis, actions diversifiées et éventuellement immobilier ;
- Un profil dynamique, avec un horizon long, pourra accepter une part plus importante d’actions, et donc de risque.
L’âge, les revenus, les projets et la situation familiale influencent aussi ces choix. Une répartition doit être revue régulièrement, notamment lors des grandes étapes de la vie. Les établissements financiers sont d’ailleurs tenus d’évaluer votre profil d’investisseur avant de vous conseiller.
Les points de vigilance
- Aucun placement à rendement élevé n’est sans risque ;
- Méfiez-vous des promesses de gains rapides ou garantis ;
- Tenez compte des frais : entrée, gestion, arbitrage ;
- Ne placez sur des supports risqués que des sommes dont vous n’aurez pas besoin à court terme ;
- Faites-vous accompagner par un professionnel en cas de doute.
Bien répartir ses investissements, c’est avant tout trouver un équilibre entre ses objectifs, son horizon et sa tolérance au risque. Une stratégie diversifiée et régulièrement ajustée reste la meilleure façon d’avancer sereinement.
Articles similaires
Les derniers articles
-
 Assurance vie, bourse, immobilier : comment répartir ses investissements ?
-
 Cities Skylines 2.0 : le guide complet du city builder de Paradox
-
 Archipelago archipelago : logiciel multiworld, jeu de rôle ou archipel ?
-
 iGraal mon compte : connexion, suivi du cashback et retrait des gains
-
 Yucca aux feuilles qui jaunissent : comprendre la cause et sauver la plante
A propos

Profitez de bons conseils orientés Assurance, Banque, Finance et Internet avec le blog spécialiste Urban Audit. Vous en apprendrez toujours plus !