Votre logement, c’est bien plus que quatre murs et un toit. C’est le lieu où vous construisez votre vie, où vous investissez votre argent durement gagné, où votre famille se sent en sécurité. Pourtant, personne n’est à l’abri d’un pépin domestique : une fuite qui surgit au mauvais moment, un court-circuit imprévu, une effraction pendant les vacances, ou encore un objet de valeur qui se brise accidentellement. Ces incidents arrivent plus souvent qu’on ne le croit, et leurs conséquences peuvent rapidement devenir lourdes, tant sur le plan matériel que financier. Voici comment anticiper ces risques et adopter les bons réflexes pour protéger efficacement votre chez-vous.
Les risques domestiques les plus fréquents
Les dégâts des eaux arrivent en tête des sinistres domestiques. Un tuyau qui lâche dans la nuit, un joint de machine à laver usé, un robinet mal fermé… et c’est l’inondation. Les dégâts peuvent s’étendre rapidement : parquet gondolé, murs humides, mobilier abîmé. Sans parler des voisins du dessous qui peuvent également être touchés.
Les incendies et courts-circuits représentent un autre danger bien réel. Une installation électrique qui date, un appareil défectueux qui surchauffe, une multiprise surchargée : autant de situations qui peuvent dégénérer. Même un petit départ de feu peut causer des dommages considérables.
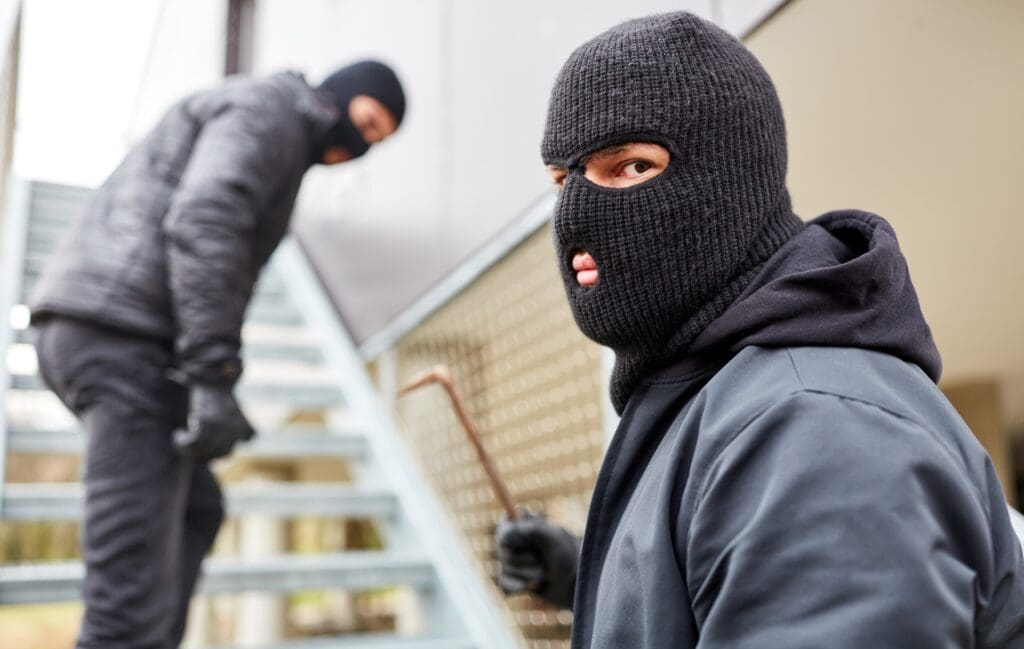
Le vol et le vandalisme restent des préoccupations majeures, surtout en zone urbaine ou lorsque vous vous absentez plusieurs jours. Enfin, les bris de glace et autres dommages accidentels surviennent souvent lors de déménagements, de travaux ou tout simplement dans le tourbillon de la vie quotidienne. Un coup maladroit, un objet qui tombe… et voilà une vitre ou un miroir en mille morceaux.
Pourquoi ces incidents sont souvent sous-estimés
On a tous tendance à se dire « ça n’arrive qu’aux autres ». Pourtant, l’accumulation de plusieurs petits sinistres peut vite peser lourd dans le budget. Au-delà du coût direct des réparations, pensez aux dépenses indirectes : un relogement temporaire si votre logement devient inhabitable, le remplacement du mobilier endommagé, la perte d’usage de certaines pièces pendant les travaux. Sans oublier le stress et la désorganisation que ces événements provoquent dans votre quotidien. Personne n’a envie de gérer une fuite d’eau un dimanche soir ou de découvrir son appartement cambriolé au retour des vacances.
Les gestes de prévention à mettre en place chez soi
Comme on dit, mieux vaut prévenir que guérir. Vérifier régulièrement l’état de vos équipements sensibles vous permet de repérer les signaux d’alerte avant qu’il ne soit trop tard. L’entretien de vos installations d’eau et d’électricité devrait être confié à des professionnels qualifiés, particulièrement si vous habitez dans un logement ancien où les canalisations et le câblage ont vécu.
Sécuriser les accès de votre habitation, c’est investir dans votre tranquillité d’esprit. Des serrures de qualité, une porte blindée si possible, un système d’alarme visible qui dissuade les cambrioleurs : ces mesures réduisent significativement les risques d’effraction. Pensez aussi à conserver vos preuves d’achat et documents importants dans un endroit sûr, idéalement à l’abri du feu et de l’eau.
Enfin, adoptez quelques routines simples mais efficaces : fermer les robinets avant de partir en vacances, débrancher les appareils électriques qui ne servent pas, vérifier que vos détecteurs de fumée fonctionnent correctement. Ces petits gestes ne prennent que quelques minutes mais peuvent vous éviter bien des tracas.
Exemples concrets à illustrer
Prenons le cas d’une fuite dans la cuisine. Un simple coup d’œil hebdomadaire sous l’évier peut vous permettre de repérer une trace d’humidité suspecte. Vous intervenez rapidement, un plombier resserre un raccord, et vous évitez ainsi une inondation qui aurait pu coûter des milliers d’euros. De même, si vous remarquez qu’un appareil électrique chauffe anormalement ou dégage une odeur bizarre, ne prenez pas de risques : remplacez-le. Après un cambriolage chez vos voisins, c’est peut-être le moment de renforcer votre porte d’entrée plutôt que d’attendre d’être vous-même victime.
Ce qu’une bonne couverture du logement doit permettre de comprendre
Au-delà de la prévention, il faut bien comprendre comment fonctionne la protection de votre habitation. Il existe une différence fondamentale entre la responsabilité civile, qui couvre les dommages que vous pourriez causer à d’autres personnes (votre voisin du dessous inondé, par exemple), et la garantie des biens, qui protège votre propre patrimoine mobilier et immobilier.
La franchise, c’est la somme qui reste à votre charge en cas de sinistre. Les exclusions définissent les situations qui ne sont pas couvertes, d’où l’importance de les connaître sur le bout des doigts pour éviter les mauvaises surprises. Après un changement de situation – un déménagement, l’achat d’un piano à queue ou d’un home cinéma haut de gamme, des travaux d’agrandissement – pensez à vérifier que vos garanties sont toujours adaptées. N’oubliez pas non plus que les annexes comme la cave, le garage ou le cabanon de jardin nécessitent parfois une attention particulière.
Comprendre les garanties adaptées à votre situation
Pour mieux saisir les garanties utiles selon votre situation personnelle, il peut être judicieux de consulter une page dédiée à l’assurance maison et à ses différents niveaux de protection. Cette démarche vous aidera à identifier précisément ce qui est couvert et les éventuelles options complémentaires qui correspondent vraiment à votre logement et à votre mode de vie.
Les bons réflexes après un sinistre
Quand un incident survient, chaque minute compte. Commencez par sécuriser les lieux pour éviter que la situation ne s’aggrave : coupez l’arrivée d’eau en cas de fuite, l’électricité si vous suspectez un court-circuit. Votre priorité, c’est d’abord limiter les dégâts.
Ensuite, sortez votre téléphone et prenez des photos détaillées sous tous les angles. Ces images constitueront des preuves précieuses pour documenter l’étendue des dommages. Photographiez tout : les zones touchées, les objets abîmés, les traces d’eau ou de fumée.
Prévenez rapidement les interlocuteurs concernés et conservez scrupuleusement tous les justificatifs : factures, devis de réparation, constats. Attention : évitez de procéder à des réparations définitives avant qu’une constatation officielle n’ait été effectuée, au risque de compliquer l’évaluation des dommages.
Cas pratique d’un dégât des eaux
Imaginons : dimanche matin, vous découvrez une fuite importante dans votre salle de bain. Que faire ? Dans l’urgence, coupez immédiatement l’arrivée d’eau pour stopper l’inondation. Déplacez vos biens mobiliers pour les protéger. Prenez des photos de la zone touchée avant de commencer à éponger. Contactez ensuite votre gestionnaire, même si c’est le week-end.
L’erreur classique ? Tout nettoyer et remettre en état avant qu’un expert ne puisse constater les dégâts. Résultat : impossible de prouver l’ampleur réelle du sinistre, et vous risquez de vous retrouver avec une indemnisation insuffisante.
À savoir pour éviter les mauvaises surprises
Votre contrat doit être adapté à votre situation réelle : la taille de votre logement, son usage (résidence principale ou secondaire), votre statut (propriétaire ou locataire). Chaque élément compte. Les objets de valeur – bijoux, œuvres d’art, matériel informatique haut de gamme – peuvent nécessiter une déclaration spécifique et une couverture renforcée.
La prévention reste utile même lorsque vous êtes déjà couvert, car elle limite les désagréments et préserve votre confort au quotidien. Personne n’a envie de vivre dans un chantier pendant des semaines, même si les réparations sont prises en charge. Enfin, tout changement de situation familiale (mariage, naissance, divorce) ou acquisition importante de mobilier peut justifier une révision de vos garanties pour maintenir une protection optimale.
Conclusion
Protéger efficacement son logement, c’est jouer sur deux tableaux : une prévention active au quotidien et une compréhension claire de ses garanties. Prenez le temps de vérifier régulièrement l’état de votre habitation et les points clés de votre couverture. Un logement bien protégé, c’est avant tout un logement où vous avez anticipé les risques et intégré les bons réflexes dans vos habitudes. Parce qu’au final, votre tranquillité d’esprit n’a pas de prix.
Articles similaires
Les derniers articles
-
 Meyh : marque, nom de famille ou personne, comment s’y retrouver
-
 Thresh : build, runes, skill order et counters du support de League of Legends
-
 Analyse de données : guide pratique pour décider avec des faits
-
 Bouton ville enfouie : le guide complet du puzzle des 15 boutons rouges
-
 Design rétro : définition, codes visuels par décennie et usages actuels
A propos

Profitez de bons conseils orientés Assurance, Banque, Finance et Internet avec le blog spécialiste Urban Audit. Vous en apprendrez toujours plus !