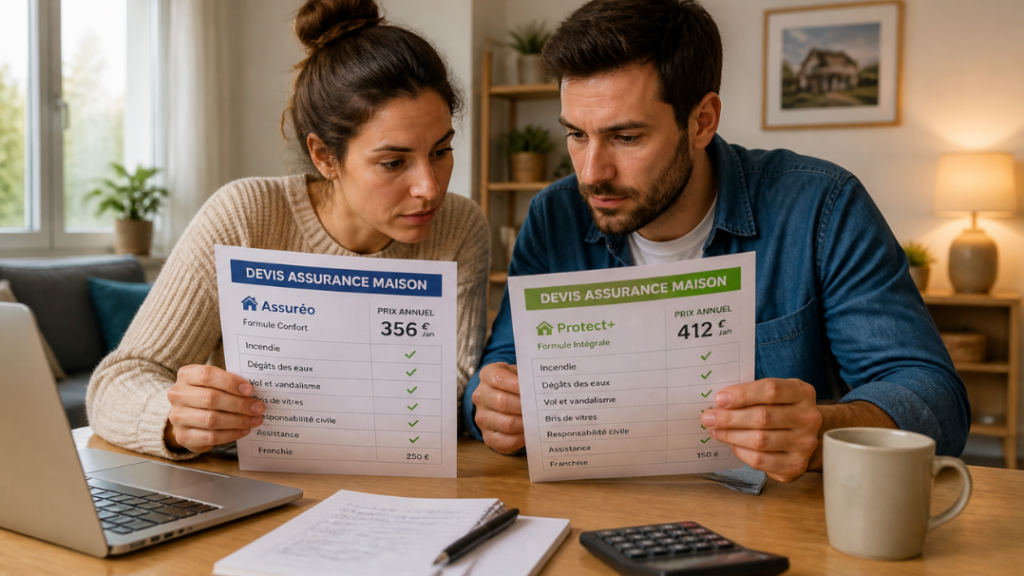
Vous venez d’acheter une maison, vous emménagez ou vous souhaitez simplement revoir votre contrat ? Demander un devis d’assurance habitation est une étape incontournable. Pour obtenir une proposition adaptée, encore faut-il fournir les bonnes informations. Voici les points à connaître avant de vous lancer.
L’assurance habitation est-elle obligatoire ?
Pour un locataire, l’assurance couvrant les risques locatifs est obligatoire. Le propriétaire peut demander une attestation chaque année. Pour un propriétaire occupant d’une maison individuelle, la loi n’impose pas d’assurance. Mais elle reste vivement recommandée, et la banque l’exige souvent lors d’un crédit immobilier.
En copropriété, chaque copropriétaire doit au minimum être assuré en responsabilité civile. Dans tous les cas, se passer d’assurance expose à des frais considérables en cas d’incendie, de dégât des eaux ou de dommage causé à un voisin.
Les informations à préparer pour votre devis
Un devis précis repose sur une description fidèle de votre logement et de votre situation. Avant de remplir votre demande, rassemblez :
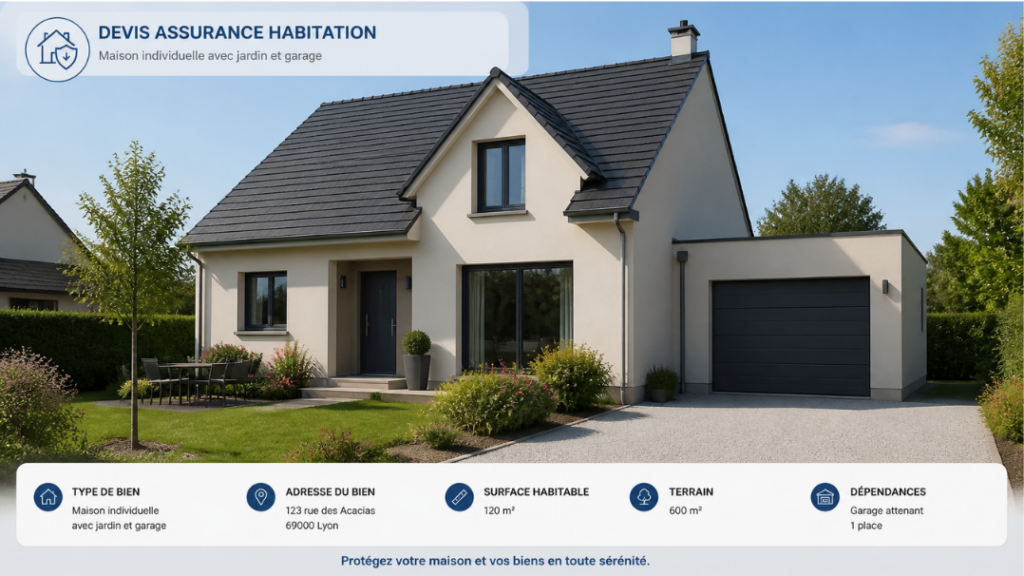
- Les caractéristiques de la maison : surface habitable, nombre de pièces, année de construction ;
- Les dépendances : garage, abri de jardin, cave, véranda ;
- Les équipements particuliers : piscine, panneaux solaires, cheminée ou poêle à bois ;
- L’usage du logement : résidence principale ou secondaire ;
- La valeur de vos biens : mobilier, électroménager, appareils électroniques ;
- Les objets de valeur : bijoux, œuvres d’art, collections ;
- Les dispositifs de sécurité : alarme, serrures renforcées, volets.
Ces éléments permettent à l’assureur d’évaluer les risques et de calculer une cotisation juste. Une information erronée ou oubliée peut réduire votre indemnisation en cas de sinistre.
Demander son devis en ligne
Aujourd’hui, la plupart des assureurs proposent des outils en ligne pour obtenir une estimation rapidement. Vous pouvez par exemple réaliser un devis en ligne pour assurer votre maison en quelques minutes, en renseignant les caractéristiques de votre logement et les garanties souhaitées.
Prenez le temps de comparer plusieurs propositions et n’hésitez pas à contacter un conseiller si une garantie vous semble floue.
Les garanties à examiner
Un contrat d’assurance habitation comprend en général plusieurs garanties de base :
La responsabilité civile couvre les dommages que vous ou votre famille causez à autrui. Les garanties incendie, dégât des eaux et événements climatiques protègent votre logement et vos biens. La garantie catastrophes naturelles est incluse dans tout contrat couvrant les dommages aux biens.
Selon vos besoins, vous pouvez compléter votre contrat avec des options : vol et vandalisme, bris de glace, dommages électriques, assurance de la piscine ou du jardin, assistance en cas de sinistre. Évaluez ce qui vous est vraiment utile pour éviter de payer des garanties superflues.
Comparer au-delà du prix
Le montant de la cotisation n’est pas le seul critère. Regardez attentivement :
Les franchises, c’est-à-dire la somme qui reste à votre charge après un sinistre. Les plafonds d’indemnisation, notamment pour le mobilier et les objets de valeur. Le mode d’indemnisation, en valeur à neuf ou après déduction de la vétusté. Enfin, les exclusions, qui précisent les situations non couvertes.
Changer d’assurance plus facilement
Depuis la loi Hamon, il est possible de résilier son assurance habitation à tout moment après la première année de contrat. Le nouvel assureur peut se charger des démarches de résiliation. Une bonne occasion de faire le point régulièrement et d’ajuster sa couverture à l’évolution de sa situation.
Bien assurer sa maison, c’est protéger son patrimoine
Une maison représente souvent l’investissement d’une vie. Un devis bien préparé vous garantit une couverture adaptée, ni trop limitée, ni surdimensionnée. Mettez à jour votre contrat après des travaux, l’installation d’une piscine ou l’achat de biens de valeur, pour rester correctement protégé.
Articles similaires
Les derniers articles
-
 EVA Clermont : la salle de réalité virtuelle d’Aubière décryptée
-
 Bien assurer sa maison : les clés pour comparer les devis d’assurance habitation
-
 Assurances, énergie, banque : les postes fixes où l’on peut vraiment économiser
-
 Architecte urbaniste : missions, études, concours AUE et salaire
-
 Mapping GTA : comprendre les cartes de GTA 5, FiveM et GTA 6
A propos

Profitez de bons conseils orientés Assurance, Banque, Finance et Internet avec le blog spécialiste Urban Audit. Vous en apprendrez toujours plus !