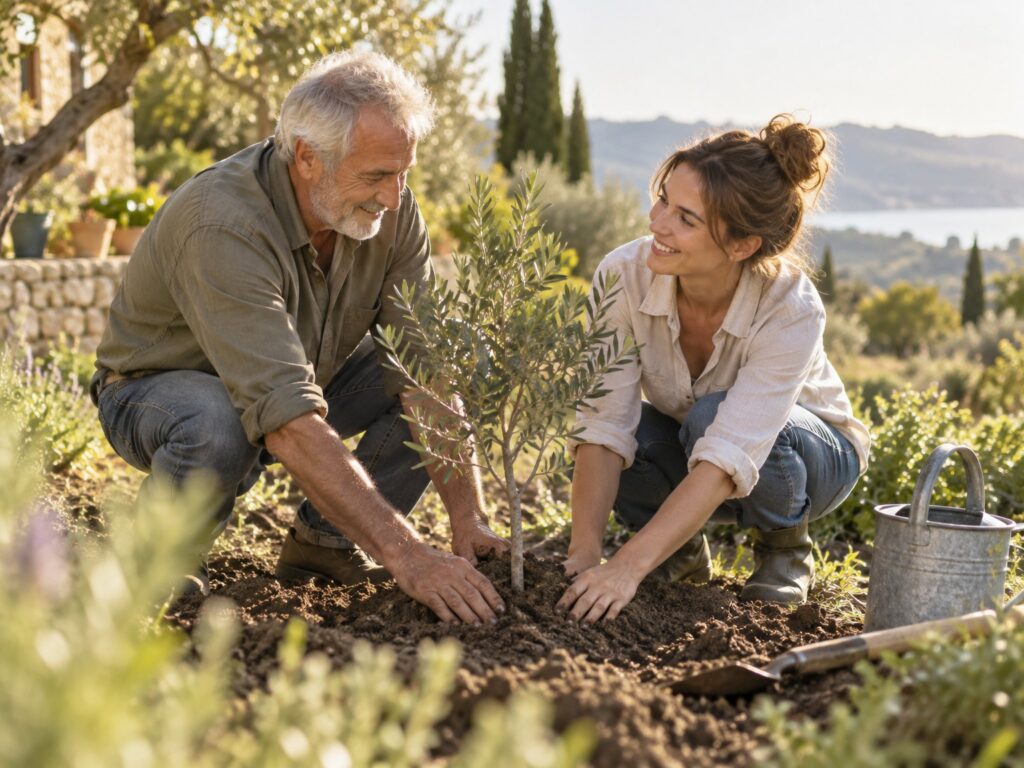
Vous avez constitué un capital, vous le suivez vous-même, et une question finit par se poser : qui le recevra, et dans quelles conditions ? Allianz explique ce que son contrat d’assurance vie permet de préparer pour y répondre. Il s’agit de l’usage du contrat pour transmettre un capital, du choix des supports et de la désignation des bénéficiaires.
La transmission, un projet que l’assurance vie d’Allianz peut accompagner
Transmettre se prépare pendant la vie du contrat. Si vous cherchez par où commencer, les explications qu’Allianz consacre à l’assurance vie posent un premier repère : ce contrat peut aider à financer des projets, à préparer la retraite ou à transmettre un capital. La transmission figure donc parmi les usages possibles, à côté des autres.
Si vous gérez vous-même votre contrat, ce repère compte. Vous avez souvent ouvert votre contrat avec un objectif précis en tête : un achat à venir, un complément pour plus tard, une réserve pour le foyer. Avec le temps, d’autres questions s’ajoutent. Pensez à un couple avec enfants qui épargne depuis plusieurs années. Le capital a grandi, les enfants aussi, et la question de ce qui leur reviendra un jour prend sa place à côté des projets en cours. Pensez aussi à un épargnant qui songe à un proche, un neveu, un parent, une personne qui compte pour lui.
Dans ces situations, Allianz présente la transmission comme un projet qui s’inscrit dans le temps long du contrat. Le contrat d’assurance vie peut y contribuer, à côté de vos autres objectifs. Ce qu’il produira dans le temps, en performance comme en fiscalité, dépend du cadre applicable et de votre situation.
Désignez clairement les personnes qui recevront le capital
Le cœur de la transmission tient dans un choix de personnes. Allianz explique le rôle de la clause bénéficiaire dans son contrat d’assurance vie : c’est elle qui permet de nommer celles et ceux à qui le capital reviendra en cas de décès.
Ce repère est simple à énoncer, et il mérite votre attention. Votre foyer change au fil des années. Une union, la naissance d’un enfant, une séparation, l’arrivée d’un petit-enfant : chacune de ces étapes peut vous amener à vous demander si les personnes que vous aviez en tête au départ sont encore celles que vous souhaitez voir recevoir votre capital.
Allianz pose ici un point de repère, et c’est à vous de le relier à votre propre situation. Le contenu de la clause relève de votre choix personnel. Qui désigner, comment formuler votre clause, quelles règles juridiques ou fiscales s’appliquent : ces éléments dépendent de votre situation familiale et patrimoniale, et ils appellent une analyse qui vous est propre.
Ce que vous pouvez retenir tient en une idée : la clause bénéficiaire est l’endroit du contrat où vous désignez les personnes qui recevront le capital en cas de décès. La relire en gardant en tête la composition actuelle de votre foyer est une démarche que vous menez vous-même, à votre rythme.
Diversifier le capital transmis : ce que propose le contrat Allianz
Le capital que vous transmettrez se compose des supports que vous choisissez. Allianz indique que son contrat peut proposer trois familles de supports :
- Le fonds en euros, l’un des supports que le contrat peut proposer.
- Les unités de compte, qui comportent un risque de perte en capital : leur valeur peut baisser comme monter.
- Le Fonds Croissance, également mentionné parmi les supports que le contrat peut proposer.
Quand vous gérez vous-même votre épargne, cette diversité rejoint une préoccupation familière : répartir son capital entre plusieurs supports. Dans une perspective de transmission, la question se prolonge. Le capital qui reviendra un jour à vos proches dépend aussi de cette répartition. La part que vous placez en unités de compte, avec le risque de perte en capital qu’elles comportent, fait partie des éléments à garder en vue.
Allianz précise par ailleurs que des options de gestion peuvent être proposées, selon le contrat et selon votre profil d’épargnant. Leur présence dépend donc de votre contrat. Le choix d’une option éventuelle se fait au regard de votre situation, de vos objectifs et de votre rapport au risque, et aucune option ne se présente comme adaptée à tous les foyers.
Les points à vérifier dans votre contrat
Les repères posés par Allianz se relisent facilement, à la souscription comme plus tard. Le tableau ci-dessous relie chacun d’eux à un point que vous pouvez vérifier vous-même dans votre contrat.
| Repère | Ce qu’Allianz explique | Ce que vous vérifiez |
|---|---|---|
| Usage du contrat | Transmettre un capital fait partie des usages possibles de l’assurance vie | Si la transmission figure parmi vos projets |
| Supports | Le contrat peut proposer un fonds en euros, des unités de compte et un Fonds Croissance | La part placée en unités de compte, qui comportent un risque de perte en capital |
| Gestion | Des options peuvent être proposées selon le contrat et votre profil | Si une option est proposée dans votre contrat |
| Bénéficiaires | La clause désigne les personnes qui recevront le capital en cas de décès | Si la clause correspond aux personnes que vous souhaitez désigner |
Ces quatre repères se complètent. L’usage du contrat dit pourquoi vous épargnez, les supports disent comment votre capital est réparti, la gestion dit dans quel cadre il évolue, et la clause bénéficiaire dit à qui il reviendra. Quand votre foyer traverse une étape importante, reprendre ces quatre lignes vous aide à vérifier que votre contrat reflète encore ce que vous souhaitez.
Une transmission se prépare tout au long du contrat
Préparer une transmission, c’est relier un projet de foyer à des choix lisibles. Allianz rappelle que l’assurance vie peut aider à transmettre un capital, et que la clause bénéficiaire permet de désigner les personnes qui le recevront en cas de décès. Avec les supports que vous retenez, ces repères forment un ensemble que vous pouvez relire au fil des étapes de votre foyer. Ils vous appartiennent, et les décisions qui en découlent restent les vôtres.
Articles similaires
Les derniers articles
-
 Venti : personnage, histoire et build dans Genshin Impact
-
 Codes Kaizen : liste active Roblox et méthode de validation
-
 Transmission : Allianz pose des repères pour préparer celle de votre foyer
-
 Calcul de l’EBE : la méthode pour isoler la performance d’exploitation
-
 Groupement Les Mousquetaires : ce que révèle un réseau d’indépendants sur nos villes
A propos

Profitez de bons conseils orientés Assurance, Banque, Finance et Internet avec le blog spécialiste Urban Audit. Vous en apprendrez toujours plus !