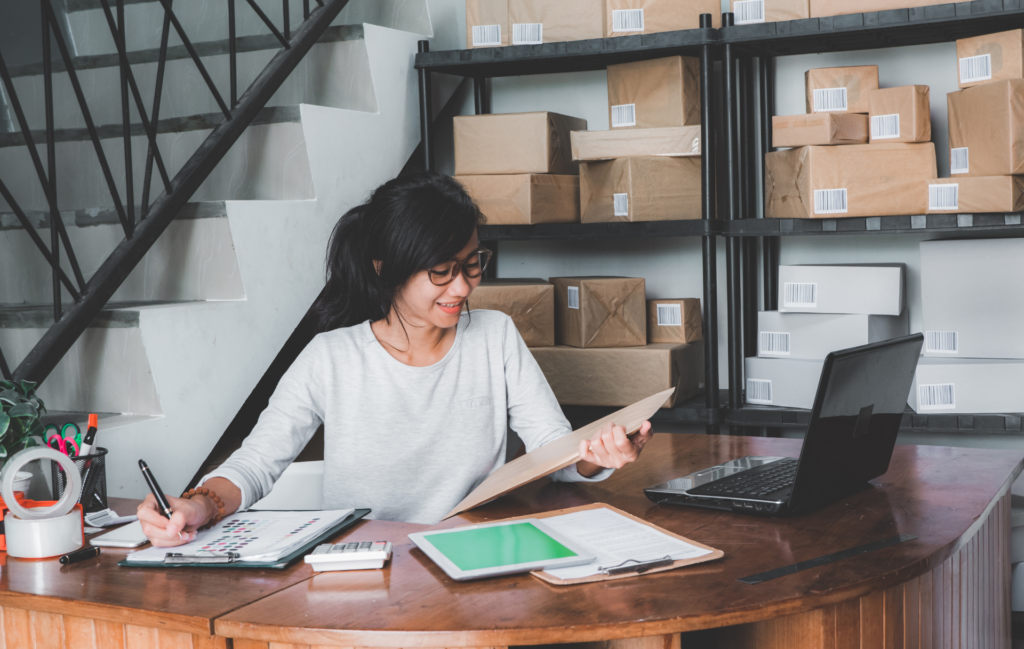
Se lancer en tant qu’indépendant ou créer sa petite entreprise s’accompagne souvent d’une longue liste de priorités. Trouver ses premiers clients, structurer son offre, gérer sa comptabilité : l’assurance passe parfois au second plan, jusqu’au jour où un litige ou un incident vient rappeler son importance.
Souscrire une assurance professionnelle en ligne permet justement d’éviter ce scénario, en sécurisant son activité dès les premiers mois d’exercice. C’est notamment la promesse d’Insify, qui permet d’obtenir un devis et de finaliser sa souscription en quelques minutes, sans rendez-vous ni paperasse interminable.
Pourquoi la responsabilité civile professionnelle reste incontournable
Quel que soit le secteur d’activité, un professionnel peut être tenu responsable des dommages causés à un client ou à un tiers dans le cadre de son travail. Une erreur de conseil, un retard préjudiciable, un matériel endommagé chez un client : ces situations, même rares, peuvent entraîner des conséquences financières lourdes en l’absence de couverture adaptée.
La responsabilité civile professionnelle prend en charge ces frais, qu’il s’agisse de dommages matériels, immatériels ou corporels causés dans l’exercice de l’activité. Selon la profession exercée, elle peut constituer une obligation légale. Et lorsque ce n’est pas le cas, un client peut la réclamer avant la signature d’un contrat, tout comme certains appels d’offres en font une condition de participation.
Des risques souvent sous-estimés par les indépendants
Beaucoup d’indépendants pensent, à tort, que leur activité présente un niveau de risque trop faible pour justifier une assurance dédiée. Pourtant, même un consultant, un graphiste ou un développeur freelance peut voir sa responsabilité engagée en cas de litige avec un client, qu’il s’agisse d’un désaccord sur un livrable ou d’une erreur ayant causé un préjudice financier.
Ce type de litige, même lorsqu’il n’aboutit pas à une condamnation, engendre souvent des frais de défense juridique non négligeables. Une couverture adaptée permet d’anticiper ces situations, plutôt que de découvrir leur coût réel au moment où elles surviennent, dans un contexte déjà stressant pour l’entrepreneur concerné.
L’assurance multirisque professionnelle, une protection complémentaire
Au-delà de la responsabilité civile, l’assurance multirisque professionnelle protège les biens matériels utilisés dans le cadre de l’activité : matériel informatique, mobilier, marchandises ou encore local professionnel. Cette couverture s’avère particulièrement utile en cas de sinistre lié à un incendie, un dégât des eaux ou un vol, des événements qui peuvent rapidement fragiliser la trésorerie d’une petite structure sans protection adaptée.
Combiner responsabilité civile et multirisque professionnelle permet ainsi de couvrir à la fois les risques liés à l’activité elle-même et ceux liés aux outils de travail, pour une protection élargie face aux aléas du quotidien entrepreneurial.
Le numérique au service d’une souscription simplifiée
L’un des freins historiques à la souscription d’une assurance professionnelle résidait dans la complexité perçue des démarches : rendez-vous physiques, formulaires longs, délais d’obtention parfois importants. Les acteurs du secteur ont largement fait évoluer cette expérience ces dernières années, en misant sur des parcours entièrement digitalisés.
C’est le positionnement adopté par Insify, une assurtech qui s’adresse spécifiquement aux indépendants, freelances et petites entreprises à la recherche d’une couverture facile à souscrire et à gérer au quotidien. La plateforme permet d’obtenir un devis, d’ajuster ses garanties selon son activité et de finaliser sa souscription directement en ligne, sans passer par les circuits traditionnels de l’assurance. Cette approche répond à un besoin concret : celui d’entrepreneurs qui souhaitent comprendre précisément ce qu’ils souscrivent, sans jargon inutile, tout en gagnant un temps précieux sur une démarche administrative encore trop souvent perçue comme fastidieuse.
Bien choisir sa couverture selon son activité
Avant de souscrire, il reste essentiel d’évaluer précisément les risques propres à son métier : nature des prestations, valeur du matériel utilisé, présence ou non d’un local professionnel. Cette évaluation permet de choisir un niveau de garanties réellement adapté, plutôt qu’une formule générique susceptible de laisser certains risques sans couverture suffisante.
Comparer plusieurs offres, vérifier les plafonds d’indemnisation et les exclusions de garantie, reste également recommandé avant toute souscription, afin de s’assurer que le contrat retenu correspond bien à la réalité de l’activité exercée au quotidien. Prendre le temps de relire attentivement les conditions générales évite également bien des désagréments en cas de sinistre, lorsque certaines situations spécifiques à son métier n’auraient pas été anticipées lors de la souscription initiale.
En résumé
Loin d’être une simple formalité administrative, l’assurance professionnelle constitue une protection essentielle pour tout indépendant ou petite entreprise. Grâce à la digitalisation des parcours de souscription, il n’a jamais été aussi simple d’obtenir une couverture adaptée, sans sacrifier le temps précieux nécessaire au développement de son activité.
Articles similaires
Les derniers articles
-
 Who Are Ya : le quiz football où huit essais suffisent pour trouver le joueur
-
Payer sur le bon coin : la remise en main propre comme mode de règlement urbain
-
 Almanax du jour : comprendre le bonus quotidien de Dofus
-
 Pension au Luxembourg et travailleurs frontaliers : âge de départ, calcul et montants à connaître en 2026
-
 Changement de logement : les étapes pour bien déménager
A propos

Profitez de bons conseils orientés Assurance, Banque, Finance et Internet avec le blog spécialiste Urban Audit. Vous en apprendrez toujours plus !