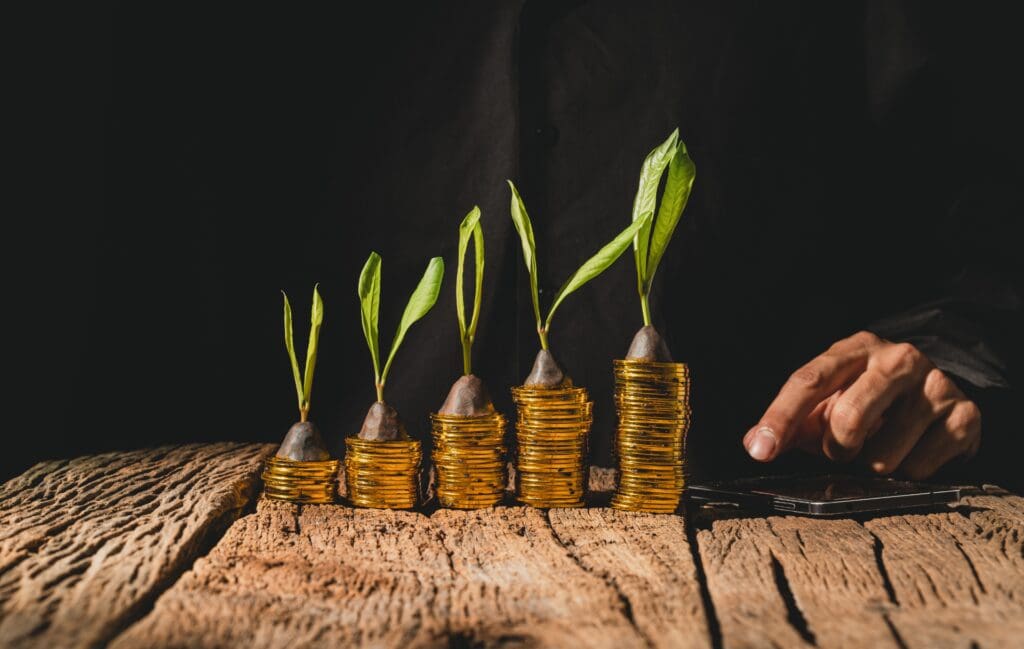
Constituer une épargne solide ne consiste pas seulement à mettre de l’argent de côté. La vraie question est de savoir comment le répartir de façon intelligente, entre sécurité et recherche de rendement, selon ses objectifs de vie et la durée de son placement. Pourtant, on oublie souvent de penser à cette diversification. Beaucoup gardent un seul type d’épargne par habitude, sans vraiment avoir réfléchi à leur choix.
Pourquoi diversifier son épargne plutôt que tout miser sur un seul support
Mettre toute son épargne sur un seul produit financier expose à un risque simple. On dépend entièrement de la performance ou des limites de ce seul placement. À l’inverse, répartir son capital entre plusieurs types de placements aide à mieux équilibrer les avantages et les inconvénients de chacun. Un placement sécurisé protège le capital contre les imprévus du marché. Un placement plus dynamique offre un potentiel de gain plus élevé sur le long terme. En échange, il faut accepter un risque plus important.
Trouver l’équilibre entre sécurité et recherche de performance
Cet équilibre entre la sécurité du capital et le potentiel de performance est au centre de toute stratégie patrimoniale cohérente. Un fonds en devise locale à capital garanti apporte une stabilité rassurante. Il convient surtout à une épargne de précaution ou à des objectifs à court terme. Les unités de compte, qui sont investies sur les marchés financiers, offrent un potentiel de rendement plus élevé sur la durée. Mais leur valeur peut monter ou baisser selon les conditions de marché. Il n’y a pas de garantie de performance ni de capital sur ce type de support.
Adapter sa stratégie à son profil de risque et à son horizon de placement
Aucune répartition d’épargne ne convient à tout le monde. Un épargnant proche de la retraite, qui veut surtout protéger son capital, ne choisira pas la même stratégie qu’un jeune actif avec un horizon de placement sur plusieurs décennies. Ce dernier peut supporter plus de variations à court terme pour espérer un meilleur rendement à long terme. Il faut d’abord définir ses objectifs, préparer un projet clair, transmettre un patrimoine ou se créer un revenu complémentaire. Cette étape reste indispensable avant de choisir comment répartir son épargne entre les différents supports disponibles.
Les solutions multisupports, une réponse concrète à cette diversification
Face à ce besoin de répartition équilibrée, les contrats d’épargne multisupports permettent justement de combiner plusieurs types de placements au sein d’un seul et même cadre contractuel. C’est notamment le principe retenu par Sanlam Maroc à travers Assur’Invest Multisupport, qui propose des placements financiers permettant de fructifier votre patrimoine, en répartissant l’épargne entre un fonds en dirhams à capital garanti et des unités de compte dont la valeur suit l’évolution des marchés financiers, à la hausse comme à la baisse.
Gestion libre ou gestion profilée : deux approches complémentaires
Ce type de contrat propose généralement deux modes de gestion distincts. La gestion libre convient aux épargnants qui veulent répartir eux-mêmes leur épargne entre les différents supports disponibles. Ils choisissent selon leurs propres décisions et leur connaissance des marchés financiers. La gestion profilée, au contraire, confie cette répartition à des professionnels. Ceux-ci ajustent l’allocation selon un profil de risque défini à l’avance. Cette option est souvent choisie par ceux qui préfèrent s’appuyer sur une expertise dédiée plutôt que de gérer eux-mêmes les choix au fil du temps.
Une stratégie à réévaluer régulièrement
La répartition choisie au moment de la souscription n’a pas besoin de rester la même dans le temps. Un changement de situation personnelle, un nouveau projet, l’arrivée de nouvelles étapes de vie, ou même un changement du contexte des marchés financiers, peut pousser à modifier la stratégie de départ. Revoir régulièrement la répartition de son épargne, surtout quand on approche d’objectifs importants, permet de garder une allocation qui correspond à son profil de risque et à ses vrais besoins.
Une réflexion patrimoniale avant tout personnelle
Diversifier son épargne ne veut donc pas dire suivre une règle unique. Il s’agit de créer une stratégie adaptée à chacun, en tenant compte de son horizon de placement, de sa tolérance au risque et de ses propres objectifs patrimoniaux. Comme pour tout placement avec une part investie en unités de compte, il faut toujours garder en tête qu’aucune performance future n’est garantie sur ces supports. Leur valeur dépend des mouvements des marchés financiers. Dans ce contexte, un accompagnement professionnel reste une aide précieuse pour construire une allocation d’épargne vraiment adaptée à sa situation.
Articles similaires
Les derniers articles
-
 iGraal mon compte : connexion, suivi du cashback et retrait des gains
-
 Yucca aux feuilles qui jaunissent : comprendre la cause et sauver la plante
-
 Sucroquin : fiche complète, évolution en Cupcanaille et chasse au shiny
-
 Ulysse DGFiP : comprendre et accéder à l’intranet des Finances publiques
-
 Esterel 06 : découvrir le massif côté Alpes-Maritimes, de Théoule à Mandelieu
A propos

Profitez de bons conseils orientés Assurance, Banque, Finance et Internet avec le blog spécialiste Urban Audit. Vous en apprendrez toujours plus !