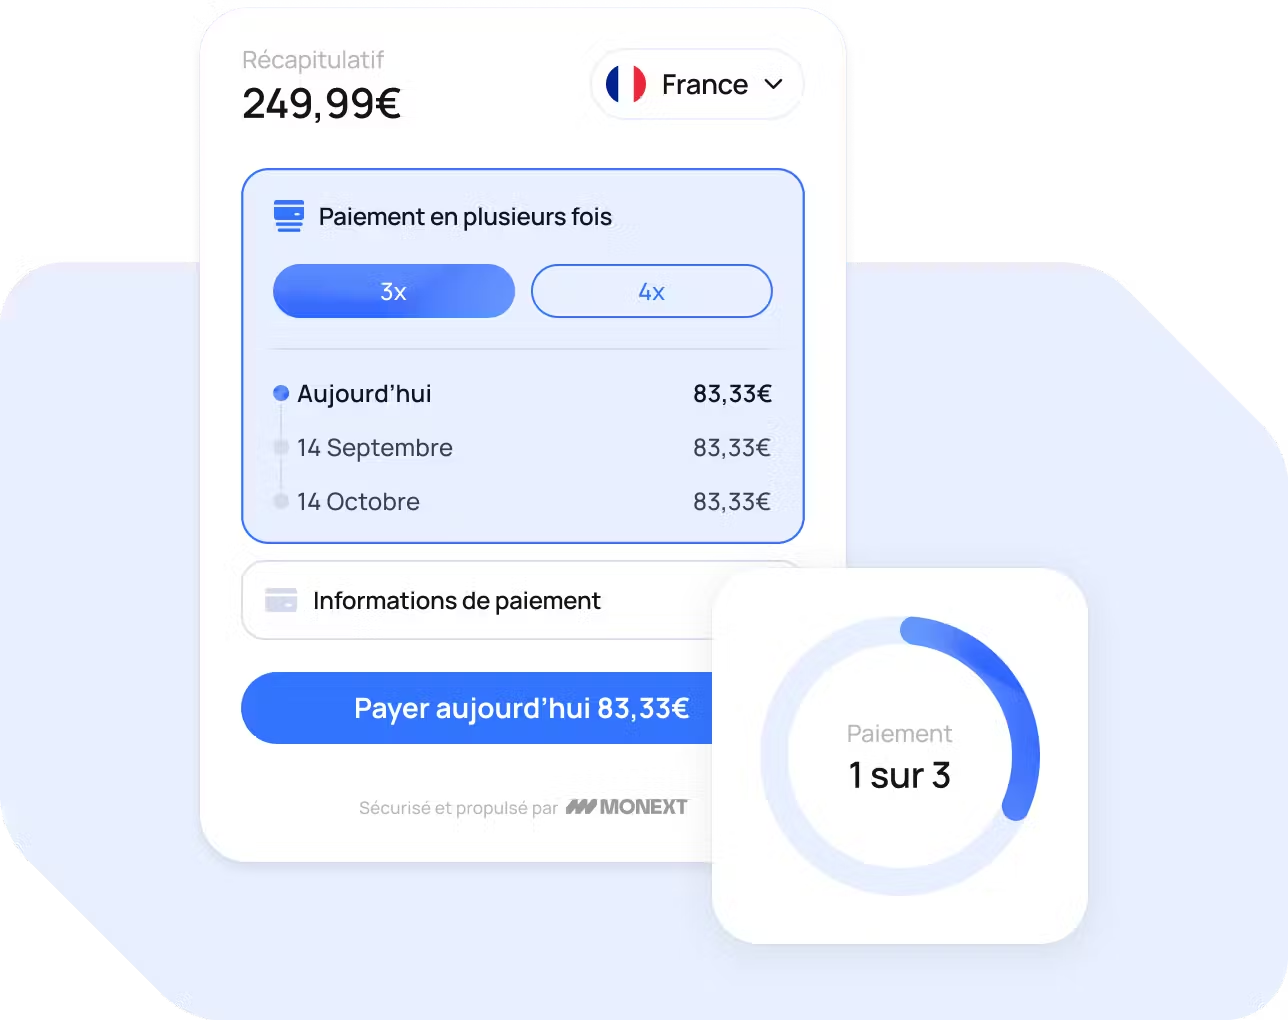
Le paysage financier des entreprises connaît actuellement une révolution marquée par l’essor du « Buy Now Pay Later » (BNPL) en B2B. Ce modèle de paiement différé, originellement conçu pour les consommateurs, se fraye un chemin dans le monde professionnel, offrant aux entreprises de nouvelles solutions pour gérer leurs flux de trésorerie. Cette dynamique, porteuse de nombreux défis et opportunités, transforme les pratiques habituelles de comptabilité et de gestion du capital.
| 🛒 Le BNPL B2B Simplifie la Trésorerie |
|---|
| 🚀 Solution innovante pour acheter maintenant et payer plus tard. |
| 📉 Réduction des tensions de trésorerie et alignement flux de trésorerie. |
| 🤝 Acteurs clés : Monext et d’autres plateformes spécialisées. |
| 💡 Usage stratégique dans l’industrie, distribution, tech & services. |
| ⚠️ Précautions : Évaluer capacité de remboursement et éviter dettes excessives. |
Définition et fonctionnement du BNPL B2B
Le « Buy Now Pay Later » pour les entreprises repose sur un principe simple : permettre aux entreprises d’acheter aujourd’hui et de payer plus tard. Ce mécanisme repose sur des technologies avancées et des plateformes fintech qui évaluation instantanément la solvabilité d’une entreprise, facilitant l’approbation rapide des termes de paiement différé.
Cette approche diffère des crédits traditionnels grâce à sa simplicité d’intégration et sa flexibilité. Les entreprises peuvent bénéficier d’options de paiement étalées sur plusieurs semaines ou mois, sans les complications administratives usuelles.
Panorama des principaux acteurs et solutions
Plusieurs acteurs majeurs émergent sur le marché du BNPL B2B, apportant une solution de Buy Now Pay Later performante et variée. Des sociétés comme Monext, offrant des services sur mesure, jouent un rôle central en facilitant l’adoption de ces nouvelles méthodes de paiement. Les entreprises ont désormais accès à une multitude de solutions technologiques, allant de plateformes spécialisées à des services intégrés compatibles avec des systèmes de gestion existants.
Les enjeux de trésorerie des entreprises avant le BNPL
Avant l’arrivée du BNPL, les entreprises faisaient face à des défis complexes en matière de trésorerie, principalement marqués par des délais de paiement étendus. En 2025, le délai moyen national en France est de 51 jours, ce qui peut créer des tensions significatives sur le flux de trésorerie des entreprises. Cette situation est particulièrement précarienne pour les PME et TPE qui doivent souvent jongler avec des marges de manœuvre restreintes.
Historiquement, les secteurs industriels tels que l’électronique ou la chimie ont particulièrement souffert de ces retards, avec des délais de paiement atteignant jusqu’à 91 jours. L’impact direct est ressenti sur la capacité de ces entreprises à honorer leurs propres engagements financiers.
Optimisation du besoin en fonds de roulement grâce au BNPL
L’une des contributions majeures du BNPL B2B est l’optimisation du besoin en fonds de roulement. Cette solution permet aux entreprises de mieux aligner les sorties de fonds avec les rentrées, réduisant ainsi les tensions de trésorerie. En utilisant le buy now pay later, les entreprises peuvent préserver leurs liquidités tout en améliorant leur capacité d’investissement et d’opération.
Impacts concrets sur les flux de trésorerie (encaissements / décaissements)
Les solutions BNPL B2B ont un impact direct et tangible sur les flux de trésorerie des entreprises. Les encaissements peuvent être optimisés grâce à un meilleur alignement des paiements, tandis que les décaissements deviennent plus prévisibles et gérables. L’analyse du cycle d’exploitation se trouve ainsi simplifiée, facilitant la gestion du budget et la prévision financière à court et moyen termes.
Cas d’usage sectoriels (industrie, distribution, tech, services)
Dans le domaine de l’industrie, les avantages du BNPL B2B sont particulièrement pertinents pour les marchés de l’électronique et de la chimie, où les délais de paiement longs compliquent les opérations. Dans le secteur des services et de la tech, ce modèle permet d’accélérer l’adoption de nouvelles technologies tout en gérant efficacement les coûts opérationnels.
« Le BNPL B2B a révolutionné notre manière de gérer les récits et les délais de paiement, nous offrant une flexibilité essentielle pour nos opérations », souligne un directeur financier dans le secteur de la distribution.
Risques, limites et cadre réglementaire
Comme toute innovation financière, le BNPL B2B présente certains risques, notamment la possibilité d’un endettement accru si les paiements ne sont pas correctement planifiés. De plus, le cadre réglementaire entourant ces solutions peut varier en fonction des juridictions, imposant des obligations de transparence et de communication rigoureuses.
Les entreprises doivent également rester vigilantes face aux conditions spécifiées par les fournisseurs de solutions, qui peuvent inclure des frais supplémentaires en cas de retard de paiement.
Bonnes pratiques pour intégrer le BNPL dans sa stratégie financière
Pour tirer le meilleur parti du BNPL B2B, il est crucial d’observer certaines pratiques. D’abord, une évaluation complète de la capacité de remboursement et des flux de trésorerie prévus est recommandée. Ensuite, il convient d’intégrer ces solutions dans une stratégie financière plus large, assurant ainsi une gestion proactive des ressources disponibles.
- Évaluer régulièrement les impacts sur le fonds de roulement.
- Assurer la transparence lors de la communication avec les partenaires financiers.
- Adapter l’usage du BNPL en fonction de l’évolution des conditions de marché et des besoins internes.
Perspectives d’évolution du BNPL B2B à moyen terme
Le marché du BNPL B2B continue son expansion rapide avec un taux de croissance attendu de 21,6% en France entre 2024 et 2029. L’innovation technologique et l’émergence de nouveaux acteurs semblent indiquer une adoption croissante de ces solutions au sein des entreprises européennes. Face à ces évolutions, la collaboration entre entreprises et fintechs pourrait devenir un atout stratégique majeur dans l’optimisation de la gestion financière.
Articles similaires
Les derniers articles
-
 Analyse de données : guide pratique pour décider avec des faits
-
 Bouton ville enfouie : le guide complet du puzzle des 15 boutons rouges
-
 Design rétro : définition, codes visuels par décennie et usages actuels
-
 Bus Fortnite : quel budget prévoir pour un bus de combat en 2026
-
 Design tableau : prix, styles et conseils pour bien acheter
A propos

Profitez de bons conseils orientés Assurance, Banque, Finance et Internet avec le blog spécialiste Urban Audit. Vous en apprendrez toujours plus !